Entwurf. Nur in der Vorschau sichtbar. Live erscheint die Seite erst mit draft: false.
Versicherung für Handwerksbetriebe in Hamburg
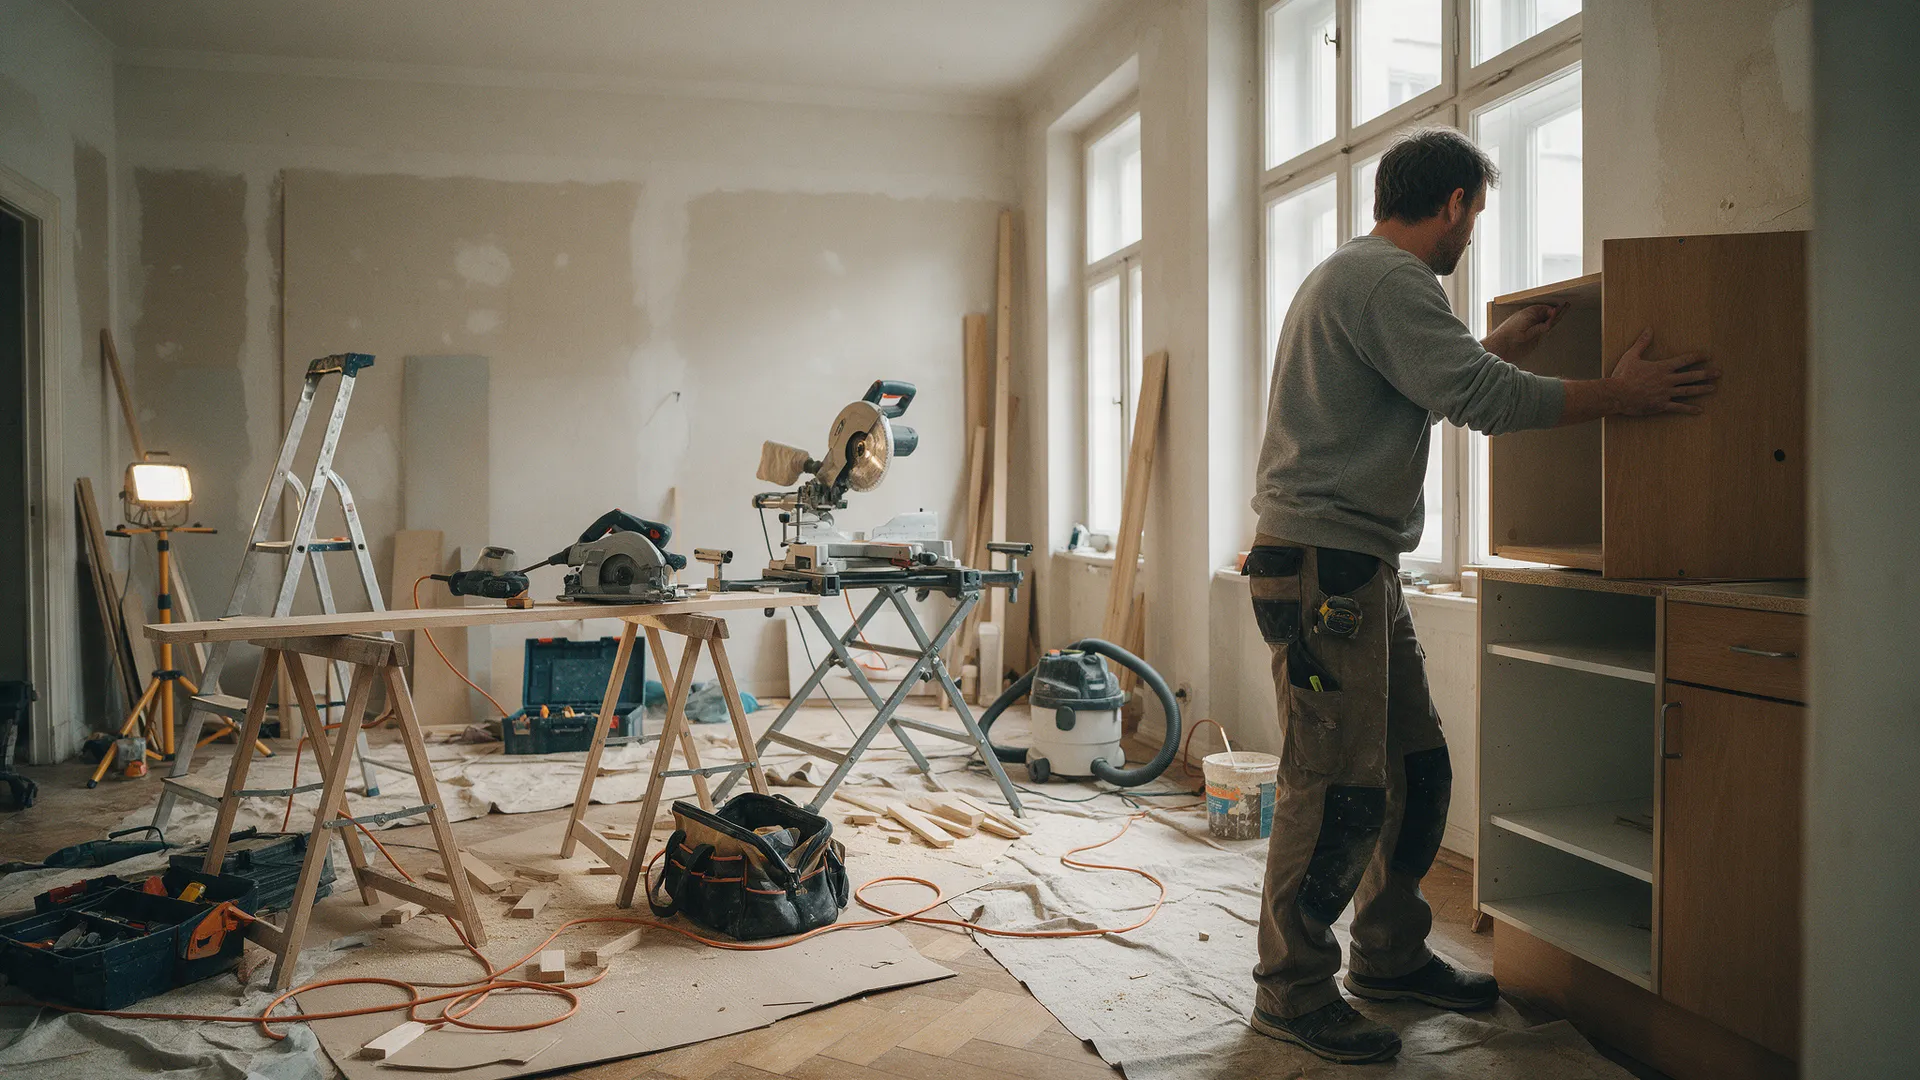
Du arbeitest beim Kunden, auf Montage und in der Werkstatt. Wir sorgen dafür, dass dein Betrieb dabei richtig versichert ist: Haftpflicht, Werkstatt, Werkzeug im Wagen und deine Leute. Unabhängig verglichen, von einem, der deine Sprache spricht.
Ich spreche deine Sprache
Ich bin selbst Hobby-Tischler und mache an meinem Haus fast alles selbst. Deshalb rede ich lieber mit dir über Absaugung, Transporter und Baustelle als über Paragrafen.
Handwerksbetriebe sind uns die liebsten Kunden: ehrliche Arbeit, klare Absprachen, ein Handschlag gilt. Genau so arbeiten wir auch. Ein Ansprechpartner für alle Verträge, der ans Telefon geht und im Schadenfall die Auseinandersetzung mit der Versicherung führt.
Johann Jacob Pinckernelle, Versicherungsmakler in zehnter Generation
Wo es im Handwerk teuer wird
Sechs Fälle, die wir immer wieder sehen. Jeder davon lässt sich versichern, wenn der Vertrag zu deinem Alltag passt.
-
Werkzeug weg, Wagen aufgebrochen
Auf Montage bleibt alles im Transporter, der über Nacht am Hotel steht. Am Morgen ist die Scheibe eingeschlagen, Akkugeräte und Material sind weg.
Was hilft: Eine Werkzeugversicherung, die auch nachts und außerhalb der Garage zahlt.
Mehr dazu -
Brand in der Werkstatt
Ein Funke in der Absaugung, Späne fangen Feuer. Maschinen, Holzvorrat und halbfertige Aufträge sind verloren, wochenlang läuft nichts.
Was hilft: Inhaltsversicherung mit Ertragsausfall, mit Summen, die zur Werkstatt passen.
Mehr dazu -
E-Check vergessen
Die jährliche Prüfung der Elektrik ist zwei Monate überfällig. Dann brennt es, und der Versicherer fragt zuerst nach dem Prüfprotokoll.
Was hilft: Ein Vertrag, in dem ein vergessener E-Check nicht gleich den Schutz kostet.
Mehr dazu -
Schaden am Werkstück
Beim Schleifen ist das Parkett durch, beim Einbau reißt die Arbeitsplatte, beim Bohren leidet die Fliese daneben.
Was hilft: Bearbeitungs- und Bearbeitungsbegleitschäden ausdrücklich in der Betriebshaftpflicht.
Mehr dazu -
Kundenschlüssel verloren
Der Generalschlüssel der Hausverwaltung ist weg. Getauscht werden muss die ganze Schließanlage.
Was hilft: Schlüsselverlust in der Betriebshaftpflicht, mit ausreichender Summe.
Mehr dazu -
Du fällst aus
Bandscheibe, Schulter, ein Sturz von der Leiter: Wenn der Chef nicht mehr auf die Baustelle kann, steht oft der ganze Betrieb.
Was hilft: Eine Absicherung deiner Arbeitskraft, die zu einem körperlichen Beruf passt.
Mehr dazu
Werkzeug und Material im Wagen
Wer auf Montage ist, räumt den Wagen nicht jeden Abend aus. Und wenn es morgens direkt zur nächsten Baustelle geht, steht er über Nacht beim Mitarbeiter vor der Tür.
Die Kfz-Versicherung zahlt für den Wagen, nicht für das, was drin liegt. Viele Werkzeugversicherungen zahlen nachts nur, wenn der Wagen in einer abgeschlossenen Garage steht. Auf Montage und auf der Straße hilft das wenig.
Es geht auch anders: Es gibt Lösungen, bei denen Werkzeug und Material auf dem Wagen auch nachts versichert sind, am Hotel, an der Baustelle und vor der Haustür deiner Leute. Wir suchen die heraus, die zu deinem Alltag passen.
Ein Abend auf Montage
- 17:30 Feierabend auf der Baustelle in Lübeck. Morgen geht es um sieben weiter, also bleibt alles im Wagen.
- 22:00 Der Transporter steht auf dem Parkplatz am Hotel. Keine Garage weit und breit.
- 06:15 Seitenscheibe eingeschlagen. Akkuschrauber, Kappsäge, Messgeräte und das Material für den Tag sind weg.
Zwei Punkte, die oft übersehen werden
Jedes Gewerk hat seine eigenen Schäden
Versichert ist, was im Vertrag steht. Deshalb muss die Tätigkeitsbeschreibung zu dem passen, was du wirklich machst.
-
Tischler und Schreiner
Späne, Staub und Lacke machen die Werkstatt brandgefährlich, deshalb ist sie teuer zu versichern. Beim Kunden zählen Bearbeitungsschäden an Platte, Boden und Rahmen.
-
Elektro
Ein Fehler in der Installation zeigt sich oft erst Monate später als Brand oder Überspannung. Folgeschäden aus deiner Arbeit müssen mitversichert sein.
-
Sanitär und Heizung
Eine undichte Verbindung, und beim Kunden steht das Wasser in der Decke. Leitungswasser- und Bearbeitungsschäden sind hier die Klassiker.
-
Dach und Zimmerei
Heißarbeiten am Dach und ein offenes Dach im Unwetter: Der Schaden beim Kunden wird schnell richtig groß.
-
Maler, Boden, Fliesen
Farbe auf dem Parkett, ein Kratzer im Fenster, eine gesprungene Fliese: Schäden an dem, was du bearbeitest, sind nicht überall drin.
-
Montage und Metallbau
Viel unterwegs, der Wagen ist das Lager. Und in fremden Hallen geht es schnell um große Sachwerte.
Was dein Betrieb braucht, aus einer Hand
Ein Ansprechpartner für alle Verträge, ein Blick auf alles zusammen. So fallen Lücken und Doppelungen auf.
- Betriebshaftpflicht Die Basis, mit Bearbeitungsschäden, Leitungsschäden und Schlüsselverlust.
- Werkstatt und Ertragsausfall Maschinen, Material und Einrichtung, dazu die laufenden Kosten, wenn nach einem Schaden nichts geht.
- Werkzeug und Material im Wagen Auch nachts, auf Montage und beim Mitarbeiter vor der Tür.
- Transporter und Firmenwagen Wenn wir deinen Betrieb betreuen, nehmen wir die Fahrzeuge gleich mit, ab ein paar Wagen als Flotte.
- Cyber Angebote, Rechnungen und Kundendaten liegen heute im Rechner. Ein Klick auf die falsche Mail reicht.
- Du und deine Leute Eine Absicherung deiner Arbeitskraft, die zu einem körperlichen Beruf passt. Dazu Betriebsrente und betriebliche Krankenversicherung, damit gute Leute bleiben.
Dein Betrieb sitzt im Harz? Dort betreut Günther Bially unsere Kunden vor Ort, mehr auf der Seite Versicherungen für Handwerksbetriebe im Harz.
Wie gut ist dein Betrieb aufgestellt?
10 kurze Fragen, etwa zwei Minuten. Danach siehst du, wo dein Betrieb gut dasteht und wo eine Lücke sein könnte. Unverbindlich und ohne Kaufdruck.
In welchem Gewerk arbeitest du?
Jedes Gewerk hat seine eigenen Schadenbilder. Danach richtet sich, was deine Betriebshaftpflicht können muss.
Wie viele Leute arbeiten bei dir?
Mit dem Team wächst die Verantwortung, und die Möglichkeit, gute Leute über Vorsorge an den Betrieb zu binden.
Wie viele Fahrzeuge fahren für deinen Betrieb?
Transporter, Pritsche, Pkw. Jedes davon ist auch ein rollendes Lager.
Bleibt Werkzeug über Nacht im Fahrzeug?
Aufgebrochene Transporter sind ein Klassiker. Akkugeräte und Messtechnik sind schnell verkauft.
Wo stehen die Wagen über Nacht?
Wenn es morgens direkt weitergeht, bleibt das Werkzeug drin. Der Wagen steht dann oft nicht auf dem Hof.
Wo arbeitest du, wenn du nicht beim Kunden bist?
Maschinen, Material und Büro sind dein Betriebskapital. Fällt die Werkstatt aus, fehlen schnell Aufträge.
Wie läuft dein Büro?
Angebote, Rechnungen, Kundendaten. Spätestens mit der E-Rechnung arbeitet fast jeder Betrieb digital.
Wie schwer ist es, gute Leute zu finden und zu halten?
Gute Handwerker werden überall gesucht, auch in Hamburg. Mit Vorsorge kannst du dagegenhalten.
Wo sitzt dein Betrieb?
Wir sitzen im Hamburger Norden und kommen auch zu dir in den Betrieb. So wissen wir, wer sich meldet.
Wie bist du heute versichert?
Viele Betriebe sind seit Jahren bei der Agentur einer Gesellschaft. Das kann gut sein, nur verglichen hat dann niemand.
So steht dein Betrieb nach deinen Antworten da. Das ist eine erste Einschätzung und ersetzt keinen Blick in deine Verträge.
Sollen wir vorbeikommen?
Lass dich zurückrufen oder schick uns deine Verträge. Wir schauen sie uns an und sagen dir ehrlich, was passt und was nicht.
So läuft das ab
Drei Schritte, keine Verpflichtung.
- 1
Wir schnacken
Du erzählst, was dein Betrieb macht, wo ihr arbeitet und wo die Wagen nachts stehen. Am Telefon, per Video oder bei dir in der Werkstatt.
- 2
Wir prüfen
Wir lesen deine Verträge, gleichen die Tätigkeitsbeschreibung ab und suchen nach Lücken. Verglichen wird über die VEMA aus mehr als 100 Gesellschaften.
- 3
Du entscheidest
Du bekommst eine klare Empfehlung ohne Kaufzwang. Willst du etwas ändern, übernehmen wir den Papierkram mit der Gesellschaft.
Häufige Fragen
Welche Versicherungen braucht ein Handwerksbetrieb?
Die Basis ist die Betriebshaftpflicht. Mit eigener Werkstatt oder Lager kommt die Inhaltsversicherung mit Ertragsausfall dazu, für Werkzeug und Material im Wagen eine eigene Werkzeugversicherung. Wichtig ist auch deine eigene Arbeitskraft. Sobald du Leute beschäftigst, lohnen Betriebsrente und betriebliche Krankenversicherung, und wer digital arbeitet, sollte über Cyber nachdenken.
Zahlt die Betriebshaftpflicht, wenn ich beim Kunden etwas beschädige?
Grundsätzlich ja, für Schäden, die du anderen zufügst. Schäden an der Sache, an der du gerade arbeitest, sind aber in vielen Verträgen ausgeschlossen oder begrenzt. Diese Bearbeitungsschäden müssen ausdrücklich eingeschlossen sein, mit einer Summe, die zu deinen Aufträgen passt.
Ist Werkzeug im Transporter über Nacht versichert?
Über die Kfz-Versicherung nicht, die zahlt nur für den Wagen. Dafür braucht es eine Werkzeugversicherung. Viele Verträge zahlen nachts aber nur, wenn der Wagen in einer abgeschlossenen Garage steht. Es gibt Lösungen ohne diese Einschränkung, auch für Wagen, die auf Montage oder bei deinen Mitarbeitenden vor der Tür stehen.
Was passiert, wenn ich den E-Check vergessen habe?
Viele Versicherer verlangen für Betriebsräume eine regelmäßige Prüfung der Elektrik, meist jedes Jahr. Wer sie versäumt, verletzt eine Obliegenheit, und im Brandfall kann der Versicherer kürzen oder ablehnen. Wir arbeiten mit Konzepten, in denen ein vergessener oder verspäteter E-Check nicht gleich den Schutz kostet. Den Termin solltest du trotzdem einhalten.
Warum ist die Versicherung für Tischlereien so teuer?
Holzstaub, Späne und Lacke machen die Tischlerei zu einem der brandgefährlichsten Handwerksbetriebe. Das rechnen die Versicherer in den Beitrag ein. Absaugung, Spänebunker, Ordnung und Brandschutz wirken sich aus, und die Unterschiede zwischen den Gesellschaften sind groß. Vergleichen lohnt sich hier besonders.
Was kostet eine Betriebshaftpflicht für Handwerker?
Das hängt vom Gewerk ab, von Umsatz oder Lohnsumme, der Zahl der Mitarbeitenden, der Deckungssumme und der Selbstbeteiligung. Eine seriöse Pauschale gibt es nicht. Nach dem Betriebs-Check rechnen wir dir konkrete Angebote.
Mein Betrieb sitzt im Harz. Seid ihr da auch?
Ja. Im Harz betreut Günther Bially unsere Kunden vor Ort, mehr auf der Seite für Handwerksbetriebe im Harz.
Lass uns schnacken
Ruf an, schreib eine Nachricht oder buch dir direkt einen Termin – wir melden uns immer persönlich zurück.
Willhoop 5, 1. OG · 22453 Hamburg · +49 40 3786720
